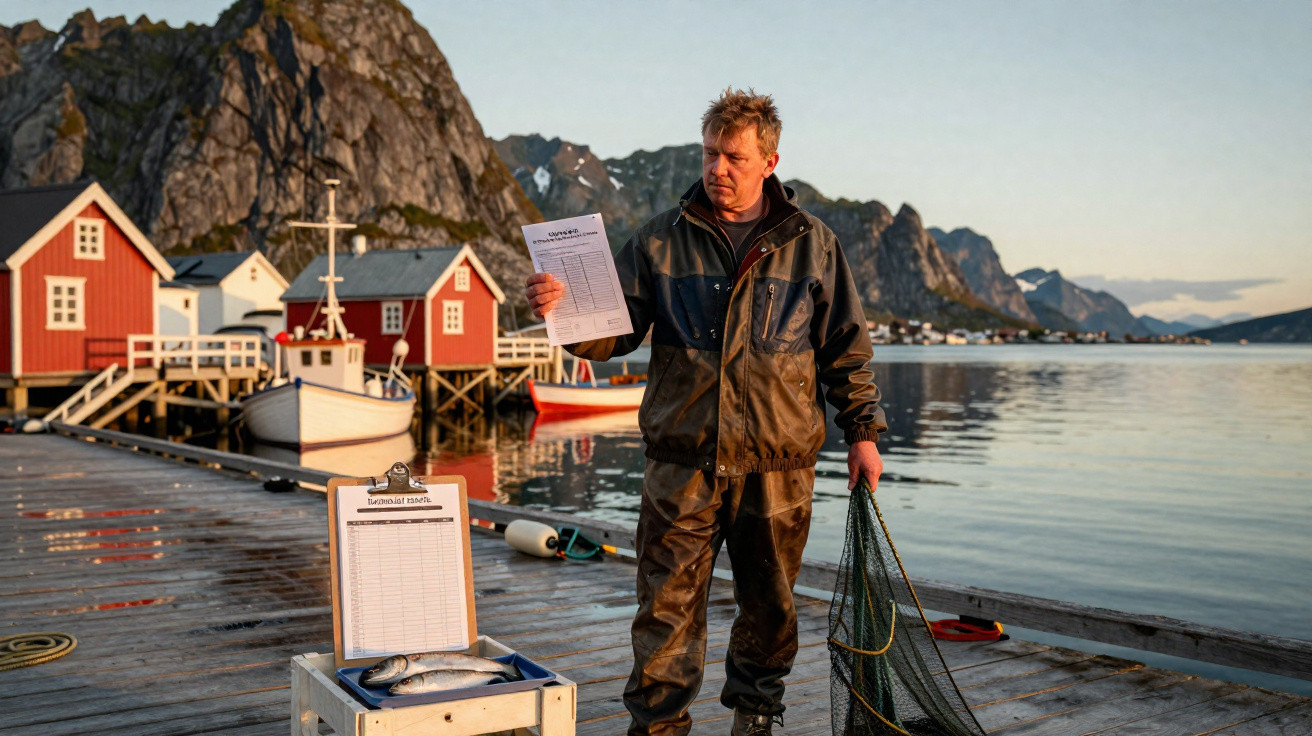
A neve é levada de lado pelo vento ao longo do cais de Svolvær, colando-se aos fatos impermeáveis e à barba por fazer. No pontão, caixas amarelas cheias de skrei reluzente - o célebre bacalhau das Lofoten - empilham-se como barras de ouro sob um céu ártico cinzento. Ao lado delas está um homem baixo, de casaco vermelho desbotado, a olhar para papéis que parecem mais ameaçadores do que qualquer tempestade de inverno. É um pescador costeiro, do tipo que ainda aponta números num caderno húmido em vez de usar uma folha de cálculo Excel. Mas, naquele dia, enfrenta um problema tão absurdo que até os outros mestres ficaram em silêncio.
Dizem-lhe que tem de pagar imposto sobre peixe que nem sequer pescou.
As gaivotas guincham por cima. O sino do leilão toca. E, num tribunal a centenas de quilómetros de distância, uma decisão está discretamente a reescrever as regras do mar.
Um pescador, uma captura inexistente e uma fatura fiscal que chocou as Lofoten
Na pesca de inverno das Lofoten, tudo é contabilizado: anzóis, horas, quilos de bacalhau. As normas são apertadas, as quotas limitadas e as margens mínimas. Quando um pequeno pescador do Nordland abriu a carta das Finanças e viu que o Estado lhe exigia dinheiro por um «rendimento» que nunca obtivera, julgou que só podia tratar-se de um erro. Uma gralha. Uma falha em qualquer sistema digital de Oslo.
No entanto, o valor estava ali, impresso a preto e branco: um montante atribuído a uma captura que só existia no papel. Não no porão. Não no convés. Nem em caixa alguma no cais.
Tudo começou com as quotas de bacalhau - esses limites invisíveis que determinam quanto cada embarcação pode desembarcar. O nosso pescador detinha uma parcela de quota que nunca chegou a utilizar. O peixe permaneceu no mar, os anzóis subiram meio vazios e a temporada terminou com menos bacalhau do que esperava. Ainda assim, nos formulários fiscais, a quota não utilizada foi tratada como se tivesse gerado peixe real, com valor real de mercado.
Imagine estar ao frio a amanhar bacalhau até perder a sensibilidade nos dedos e, depois, ouvir que deve imposto sobre uma «captura fantasma» que nunca passou pela borda da embarcação. Foi precisamente isso que lhe aconteceu. E, quando tentou contestar a situação, o processo acabou por chegar aos tribunais.
O tribunal analisou as normas que ligam as quotas, os preços de mercado e a legislação fiscal. Visto da bancada do juiz, o raciocínio parecia simples: uma quota é um ativo económico, e os ativos têm valor mesmo quando não são usados. Para o pescador, soou a bofetada. O argumento jurídico estabeleceu que o direito de capturar bacalhau tem valor tributável, independentemente de o mar, o tempo ou o simples azar terem permitido trazer efetivamente o peixe para bordo.
No papel, isto pode fazer sentido para advogados fiscalistas. Num convés nas Lofoten, parece loucura. Ainda assim, a decisão foi inequívoca. Agora, todos os pescadores artesanais que possuem até uma pequena fração de quota perguntam-se que tipo de cobrança poderá estar escondida na próxima carta da administração fiscal.
Como a lógica de um tribunal pode afundar um pequeno barco
No centro da decisão está um método brutalmente simples. As autoridades fiscais consideram a quota atribuída a uma embarcação, analisam o preço médio de mercado do bacalhau das Lofoten e calculam quanto essa quota «deveria» valer. Esse valor teórico é tratado como rendimento ou valor patrimonial, mesmo quando a captura real ficou aquém. O tribunal aceitou esta abordagem, defendendo que o direito de pescar se tornou uma mercadoria negociável, e não apenas um privilégio ligado à tradição.
Para o proprietário de uma embarcação pequena, esta mudança é sísmica. Transforma o próprio mar numa folha de cálculo.
Muitos pescadores costeiros já se sentem encurralados entre os preços do combustível, os custos das artes de pesca e as oscilações do mercado do bacalhau. Acrescentar uma fatura fiscal baseada em peixe hipotético torna a equação perigosamente desequilibrada. A decisão transmite uma mensagem: se a sua quota tem valor, o Estado quer a sua parte, mesmo que o bacalhau não tenha colaborado nesse ano.
Isto significa que uma má temporada pode agora atingir duas vezes. Primeiro, quando os anzóis sobem leves. Depois, quando chega a cobrança fiscal, assente em números que pouco têm a ver com a realidade confusa de tempestades, equipamento avariado ou tripulações doentes. Todos já passámos por isso: aquele momento em que o sistema parece castigá-lo precisamente quando já está de joelhos.
A lógica jurídica assenta numa transformação mais ampla da política de pescas. Ao longo das últimas décadas, as quotas de bacalhau das Lofoten foram-se tornando lentamente em algo semelhante a direitos de propriedade. Podem ser compradas, vendidas, alugadas e usadas como garantia. É precisamente esta financeirização que leva as autoridades fiscais a afirmar: isto é riqueza, e a riqueza é tributada. Do ponto de vista das políticas públicas, procuram tratar um pescador mais como empresário ou investidor.
Sejamos honestos: ninguém lê realmente as letras pequenas dos regulamentos das quotas e da legislação fiscal antes de sair para uma tempestade gelada de março. Contudo, esta decisão exige, na prática, esse grau de conhecimento. Um mestre costeiro passa agora a ter de pensar como contabilista, advogado e negociante, apenas para não ser apanhado de surpresa por regras sobre peixe que nunca pescou.
O que todos os pescadores artesanais podem fazer antes da próxima fatura fiscal
A primeira revolução silenciosa acontece no papel, não no mar. Se detém qualquer tipo de quota de bacalhau - mesmo uma fração alugada durante uma temporada - precisa de ter uma visão simples e brutalmente honesta. Registe a quota que possui, o que realmente desembarca e o que fica por utilizar. Não dependa apenas da memória nem dos registos digitais da lota. Mantenha o seu próprio diário, numa linguagem que compreenda, e não apenas em códigos e abreviaturas.
Esse registo pode tornar-se a sua tábua de salvação caso alguma vez precise de defender que o valor da sua quota não corresponde a um cálculo teórico feito atrás de uma secretária.
O passo seguinte é deixar de sentir vergonha de pedir ajuda. Muitos pescadores artesanais cresceram numa cultura de «tratamos destas coisas sozinhos». Os formulários fiscais são preenchidos à mesa da cozinha, depois de um dia longo, entre manchas de café e números calculados por alto. Essa época está a terminar. Hoje, uma conversa de vinte minutos com um contabilista que conheça as regras das pescas pode poupar-lhe anos de dores de cabeça.
O erro mais comum é esperar que surja um problema - uma inspeção, uma carta ou uma ameaça de imposto adicional - para procurar apoio. Nessa altura, a história já está a ser escrita sem si.
A decisão também desencadeou uma conversa mais discreta ao longo da costa: que sistema queremos para as embarcações pequenas? Um veterano das Lofoten resumiu-o de forma direta:
«O bacalhau não é uma ação na bolsa de Oslo. Quando o Estado começa a tributar peixe que nunca vi, não está apenas a contar dinheiro, está a fazer as contas mal.»
Para lá do tribunal, muitos estão a delinear exigências práticas que gostariam de ver as organizações costeiras defender:
- Separação clara entre a negociação industrial de quotas e as quotas tradicionais das embarcações pequenas;
- Regras fiscais baseadas nas capturas realmente desembarcadas, e não em máximos hipotéticos;
- Ferramentas de reporte simplificadas para proprietários de uma única embarcação, e não para empresas;
- Fundos de apoio jurídico para pescadores artesanais que enfrentem litígios fiscais complexos;
- Avaliações de impacto obrigatórias antes de qualquer nova regra sobre quotas afetar as comunidades costeiras.
Se esta decisão é o alerta, estas exigências concretas são as primeiras palavras sonolentas ditas ao amanhecer.
Uma decisão local com repercussões globais ao longo da costa
O que aconteceu naquele tribunal norueguês pode parecer uma história de nicho sobre o bacalhau das Lofoten, mas revela algo muito maior. Por toda a Europa, do mar do Norte ao Mediterrâneo, os pescadores artesanais veem os direitos de quota afastarem-se dos barcos de madeira e aproximarem-se das torres de escritórios. Quando os juízes afirmam «uma quota é um ativo», não estão apenas a descrever a realidade: estão a moldá-la.
Para alguns, esta mudança cria oportunidades: a possibilidade de vender quota, expandir-se e jogar como um interveniente maior. Para muitos outros, parece que os estão a empurrar do convés da sua própria embarcação. O imposto sobre peixe que nunca pescaram é mais do que um pormenor técnico. É um símbolo de quão longe o livro de regras navegou do salpico e do sal da vida real. Esta decisão pode acender um novo debate, no qual pescadores costeiros, advogados fiscalistas e decisores políticos finalmente se sentam à mesma mesa e dizem abertamente que futuro pretendem para o bacalhau, a costa e as pessoas que ainda saem no escuro antes do amanhecer.
| Ponto-chave | Pormenor | Valor para o leitor |
|---|---|---|
| Compreender a decisão | As quotas são tratadas como ativos tributáveis, mesmo quando não utilizadas | Ajuda os pescadores artesanais a antecipar riscos fiscais ocultos |
| Proteção prática | Manter um registo próprio de capturas e quotas e procurar aconselhamento cedo | Reduz a probabilidade de faturas fiscais inesperadas e litígios |
| Futuro da pesca artesanal | A decisão pode impulsionar reformas nas regras de quotas e de tributação | Oferece um ponto de partida para participar ou influenciar o debate |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário